
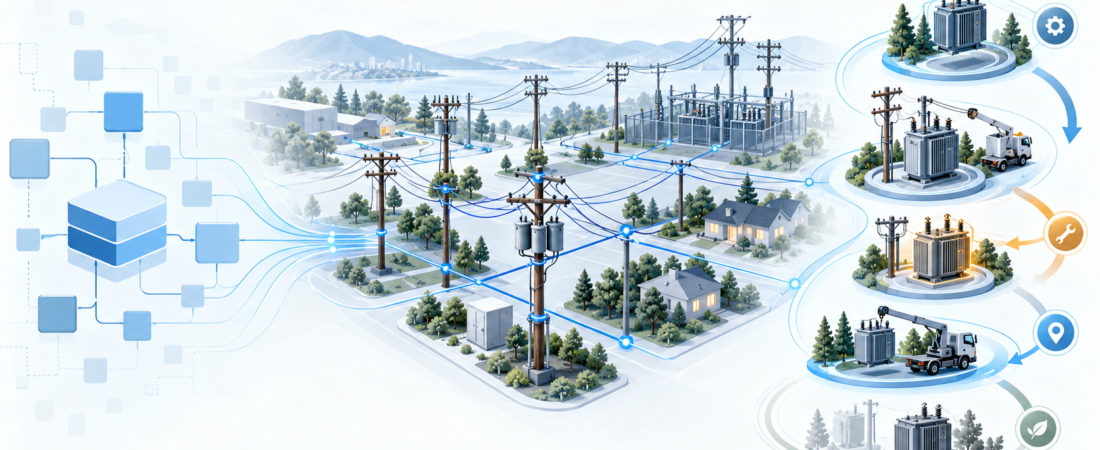
A BDGD sabe o que existe. Mas consegue contar o que mudou? A evolução de uma base que representa a infraestrutura
Leitores antigos do BRRemFOCO sabem o quanto eu acredito que a BDGD vem se tornando peça fundamental para o processo de gestão regulatória das distribuidoras. E essa percepção é recorrentemente reforçada pelos posicionamentos da ANEEL no que tange à BDGD e à sua utilização.
Destaco aqui artigo que ajudam a ilustrar bem essa visão:
Nele, comento sobre a utilização da BDGD como referência física para os processos de fiscalização anual e reforço o conceito de Gêmeo Digital Regulatório.
Essa comparação não é totalmente fidedigna aos conceitos práticos de um gêmeo digital, mas ilustra bem o quanto a BDGD consegue reproduzir parte relevante da realidade operacional de uma distribuidora. Seu modelo é necessariamente simplificado e atende a finalidades regulatórias específicas.
Mas existe uma potencial evolução ainda a acontecer na regulação do setor: como converter visões estáticas, associadas a determinadas datas-base, em visões capazes de contar a história da concessão ao longo do período entre duas datas?
Essa pergunta ganha relevância diante da Tomada de Subsídios aberta pela ANEEL em outubro de 2026, destinada ao aprimoramento da estrutura de dados da BDGD. E, olhando para as propostas apresentadas, acredito que uma palavra precisa acompanhar essa discussão: parcimônia.
Não no sentido de impedir a evolução da base, mas de buscar equilíbrio entre aquilo que efetivamente agrega informação e aquilo que adiciona complexidade aos processos das distribuidoras.
O que está sendo proposto?
A Nota Técnica Conjunta nº 14/2026-SFF-STD/ANEEL apresenta uma proposta preliminar de alterações nos campos utilizados em diferentes tabelas da BDGD.
O documento contempla quatro movimentos principais.
1. Manutenção de informações relevantes para a identificação patrimonial: Campos como ODI, TI, CM, UAR e SITCONT permanecem na proposta, preservando referências necessárias à identificação, classificação e situação contábil dos ativos.
2. Exclusão de determinados atributos considerados potencialmente redundantes: A proposta contempla a retirada dos campos TUC e A1 a A6 de algumas tabelas, incluindo suas variações associadas às fases e ao neutro na tabela SEGCON.
O argumento apresentado é que determinadas informações podem ser obtidas ou validadas a partir de outras estruturas cadastrais e patrimoniais.
3. Inclusão de novas informações relacionadas às intervenções realizadas nos ativos: Entre elas estão os campos SubODI, ODD e ODS, destinados a ampliar a identificação de projetos e ordens associadas à movimentação patrimonial.
4. Criação da tabela EVT_PATRIM: Essa estrutura busca registrar eventos associados aos elementos da BDGD, permitindo acompanhar modificações ocorridas ao longo do tempo.
A proposta 4 representa, para mim, talvez a maior oportunidade de evolução do modelo, mas também um dos maiores riscos. Oportunidade porque, quando a BDGD consegue contar a história de um ativo, ampliamos significativamente as possibilidades de análise.
Podemos avaliar sua evolução ao longo do tempo, relacionar determinadas intervenções a indicadores de qualidade, validar investimentos realizados e até, extrapolando sua finalidade regulatória original, utilizar essas informações como referência para análises de manutenção ou substituição.
Mas existe também um risco relevante.
A referência contábil do Ativo Imobilizado em Serviço possui regras que não necessariamente reproduzem, de maneira individual, aquilo que acontece fisicamente na BDGD. Esse ponto é especialmente sensível quando pensamos em bens de massa e na lógica de baixas dos bens mais antigos da concessão.
Imagine, por exemplo, que uma conciliação V0 seja realizada e, no dia seguinte, ocorram movimentações de baixa e substituição de um bem de massa.
Como essa movimentação deverá ser representada na nova estrutura considerando, entre outros aspectos, o conceito contábil de baixa do bem mais antigo?
Não considero essa uma razão para rejeitar a proposta.
Mas considero uma excelente razão para tratá-la com parcimônia.
A diferença entre representar um ativo e conhecer sua história
Um exemplo simples que podemos analisar é o de um transformador de distribuição instalado em uma Rede de Distribuição Aérea Urbana. Na BDGD, conseguimos identificar características técnicas e informações relacionadas à sua representação no sistema elétrico. Durante sua utilização, entretanto, diferentes alterações podem ocorrer em sua operação e na prestação do serviço.
Esse equipamento pode receber uma manutenção preventiva, ser posteriormente substituído por outro de maior potência e, eventualmente, ser reaproveitado e instalado em outra localidade.
A realidade física do ativo se altera, sua utilização se altera, sua localização pode se alterar. E algumas dessas movimentações também produzem reflexos patrimoniais.
Por isso, a representação física do ativo e o histórico de suas movimentações precisam conversar, sem necessariamente exigir uma correspondência individual entre cada elemento da BDGD e cada registro contábil.
Esse é um desafio de modelagem de dados, mas também de governança patrimonial.
Simplificar os campos é necessariamente positivo?
Essa é outra dimensão relevante da proposta.
A exclusão de informações potencialmente redundantes pode, sim, representar um avanço. Bases regulatórias excessivamente complexas aumentam os custos de manutenção, ampliam as possibilidades de inconsistência e podem exigir o preenchimento repetitivo de informações que já existem em outros sistemas. Eliminar redundâncias, portanto, é um objetivo legítimo.
Mas é fundamental compreender que existe uma diferença significativa entre redundância desnecessária e redundância utilizada como mecanismo de controle. Em determinados processos, a existência de informações relacionadas permite justamente a execução de validações cruzadas.
Um atributo pode ser confrontado com outra característica técnica ou patrimonial e, a partir desse cruzamento, contribuir para a identificação de inconsistências.
Ainda nesse enfoque, são conhecidas no setor as potenciais diferenças entre as informações previstas nas TUCs e atributos do MCPSE — Manual de Controle Patrimonial do Setor Elétrico — e aquelas constantes no Dicionário de Dados da BDGD.
Se determinado campo for retirado, é necessário compreender se a informação correspondente continuará disponível por outro caminho e se os procedimentos de validação continuarão sendo possíveis.
Isso não significa que os campos devam ser mantidos, mas significa apenas que sua exclusão precisa ser acompanhada de uma avaliação objetiva de impactos. Novamente, aparece a parcimônia.
Simplificar é desejável, mas simplificar sem compreender aquilo que deixaremos de validar pode apenas deslocar o problema
A qualidade da informação precisa acompanhar a sofisticação do modelo
A implementação da nova tabela EVT_PATRIM também demanda uma análise cuidadosa sobre sua viabilidade e sobre os potenciais impactos técnicos nas operações das concessionárias. A obrigatoriedade de manutenção de um registro histórico das movimentações dos ativos na BDGD não é uma condição trivial.
Distribuidoras possuem sistemas de engenharia, cadastro, manutenção, contabilidade e gestão patrimonial desenvolvidos em momentos diferentes, com finalidades distintas e, muitas vezes, com diferentes níveis de integração e a conexão dessas estruturas pode exigir adequações relevantes em processos, sistemas e governança.
Além disso, existem questões importantes relacionadas ao passivo de informações das próprias concessionárias. Como tratar ativos que já passaram por diversas intervenções antes da implantação do novo modelo? Como representar movimentações cuja documentação histórica não possua o mesmo nível de detalhamento atualmente requerido? Como assegurar consistência quando um elemento físico é desmembrado ou agrupado?
E talvez exista uma pergunta ainda mais importante:
como evitar que a criação de novas obrigações resulte apenas no preenchimento formal de campos, sem ganho efetivo de rastreabilidade?
Reforço que essas perguntas não invalidam a proposta, mas ao contrário. Elas demonstram a importância de uma discussão técnica e estruturada sobre sua implantação.
Porque mais informação não significa automaticamente mais qualidade, assim como menos campos não significa necessariamente maior eficiência.
Esse equilíbrio, para mim, deveria estar no centro da discussão.
A BDGD não pode ser discutida isoladamente
Outro ponto fundamental é que a discussão sobre a BDGD não deve acontecer de forma isolada. Nos últimos anos, a fiscalização econômico-financeira da ANEEL vem ampliando o uso de ferramentas automatizadas, cruzamentos de informações e procedimentos estruturados de validação.
Esse movimento cria condições para uma fiscalização cada vez mais orientada por dados. A integração entre informações físicas, contábeis, regulatórias e patrimoniais pode ampliar significativamente a capacidade de identificar inconsistências e direcionar análises para situações que apresentem maior risco ou materialidade.
Sob essa perspectiva, a rastreabilidade dos eventos associados aos ativos pode representar um avanço importante, mas isso também aumenta nossa responsabilidade sobre a qualidade da informação produzida. Quanto maior for a utilização dessas bases nos processos de fiscalização, maior deverá ser o cuidado na definição de quais informações são exigidas, de como elas se relacionam e de quais conclusões podem ser obtidas a partir delas.
E, novamente, parcimônia não significa ter menos informação.
Significa buscar a informação necessária, com qualidade suficiente e com uma finalidade claramente definida.
O próximo estágio da BDGD
A Tomada de Subsídios representa uma oportunidade para discutir muito mais do que alterações pontuais em campos e tabelas, ela permite avaliar como as informações regulatórias poderão representar melhor o ciclo de vida dos ativos de distribuição.
A possibilidade de registrar eventos e compreender as transformações dos ativos ao longo do tempo me parece uma evolução importante. Da mesma forma, revisar estruturas potencialmente redundantes e eliminar informações que não agregam efetivamente valor também pode ser necessário.
Mas o objetivo não deveria ser construir a BDGD com o maior número possível de informações e não deveria ser simplesmente reduzir sua estrutura. O objetivo precisa ser construir um modelo que represente adequadamente a infraestrutura, permita compreender suas transformações e preserve as informações necessárias para sua validação. Afinal, conhecer a situação atual de um ativo é importante e compreender como ele chegou até essa condição pode ser igualmente relevante para avaliar sua gestão.
Talvez o próximo estágio da BDGD não esteja apenas em representar melhor a rede elétrica, mas em preservar, de maneira estruturada, a história de sua transformação.
Mas essa evolução precisa ocorrer com cuidado. Nem toda informação possível precisa necessariamente se transformar em obrigação regulatória e nem toda informação aparentemente redundante deixou de possuir uma função relevante. Entre simplificar e sofisticar, talvez o maior desafio seja justamente encontrar esse equilíbrio.
Parcimônia.
Referências
O conteúdo foi construído com base na Nota Técnica Conjunta nº 14/2026-SFF-STD/ANEEL, processo 48500.027272/2026-90, especialmente nos trechos sobre manutenção e exclusão de campos, inclusão de SubODI/ODD/ODS e proposta da EVT_PATRIM.
As fontes públicas de apoio são:
- ANEEL — Abertura da Tomada de Subsídios sobre a BDGD, 01/10/2026.
- ANEEL — Base de Dados Geográfica da Distribuidora e sua finalidade regulatória.
- BRRemFOCO — O que é BDGD? Base de Dados Geográfica da Distribuidora.